1. Tổng quan
Bài viết này giúp anh/chị nắm được quy định về xác định nguyên giá tài sản cố định khi kê khai. Trường hợp tài sản dưới 10 triệu không có quy định đặc thù thì khai báo là công cụ dụng cụ; nếu chưa xác định được nguyên giá, có thể tạm khai báo bằng nguyên giá của tài sản tương đương đã được hạch toán tại đơn vị mình hoặc đơn vị khác.
2. Các bước thực hiện
- Quy định về nguyên giá TSCĐ tại đây.
- Trường hợp đơn vị có phát sinh Tài sản dưới 10 triệu, đồng thời không có quyết định đặc thù của Bộ, Tỉnh thì anh/chị phải khai báo là Công cụ dụng cụ theo hướng dẫn tại đây.
2.1 Trường hợp 1: Xác định được nguyên giá của tài sản và nguyên giá này dưới 10 triệu đồng
2.1.1. Nếu tài sản không thuộc danh mục tài sản đặc thù theo QĐ Bộ/Tỉnh
Trường hợp xác định được nguyên giá của tài sản và nguyên giá này dưới 10 triệu đồng, đồng thời không thuộc danh mục tài sản đặc thù theo QĐ Bộ/Tỉnh:
- Đất, Nhà,Vật kiến trúc: nếu đơn vị áp dụng Thông tư 141/2025/TT-BTC, khai báo là “tài sản” theo đúng nhóm tài sản tương ứng là Đất, Nhà, Vật kiến trúc.
- Các tài sản không phải là Đất, Nhà, Vật kiến trúc: khai báo và theo dõi là Công cụ dụng cụ, không khai báo là tài sản cố định thông thường.
2.1.2. Nếu tài sản thuộc danh mục tài sản đặc thù theo QĐ Bộ/Tỉnh
Nếu tài sản xác định được nguyên giá chính xác và thỏa mãn đồng thời 2 điều kiện sau thì khai báo là Tài sản đặc thù.:
- Thuộc danh mục tài sản đặc thù được quy định trong QĐ của Bộ/Tỉnh ban hành và áp dụng
- Có nguyên giá xác định từ 5 triệu đồng đến dưới 10 triệu đồng
2.1 Trường hợp 2: Không xác định được nguyên giá của tài sản
2.1.1. Cách xác định nguyên giá của tài sản
Trường hợp tài sản không xác định được nguyên giá do không có hóa đơn, biên bản bàn giao cụ thể,… đơn vị thực hiện xác định nguyên giá theo thứ tự sau:
- Nếu có tài sản cùng loại hoặc có tiêu chuẩn kỹ thuật, chất lượng, xuất xứ tương đương đang được ghi sổ kế toán tại đơn vị, sử dụng nguyên giá của tài sản đó làm nguyên giá.
- Nếu không có tài sản tương đương đang được ghi sổ kế toán, đơn vị có thể thuê doanh nghiệp thẩm định giá; hoặc thành lập Hội đồng để xác định giá trị tài sản theo quy định.
Vì vậy, về nguyên tắc, tài sản chưa xác định được nguyên giá thì chưa khai báo được trên phần mềm. Cần hoàn thiện căn cứ xác định giá trị trước khi ghi nhận và hạch toán.
2.1.2. Lưu ý cho các tài sản không xác định được nguyên giá của tài sản và cần phục vụ Tổng kiểm kê (TKK)
Theo Công văn số 18607/BTC-QLCS, tài sản chưa theo dõi trên sổ kế toán và không có căn cứ xác định nguyên giá, giá trị còn lại có thể tạm xác định là 1 đồng để phục vụ tổng kiểm kê. Tuy nhiên, khi nhập trên phần mềm, nhập tài sản sẽ bị báo lỗi do không đáp ứng tiêu chuẩn tài sản cố định.
Đơn vị có thể xử lý khi Tổng kiểm kê tài sản theo một trong hai cách sau:
- Cách 1: Xác định nguyên giá theo giá trị của tài sản tương đương đã được hạch toán tại đơn vị hoặc đơn vị khác.
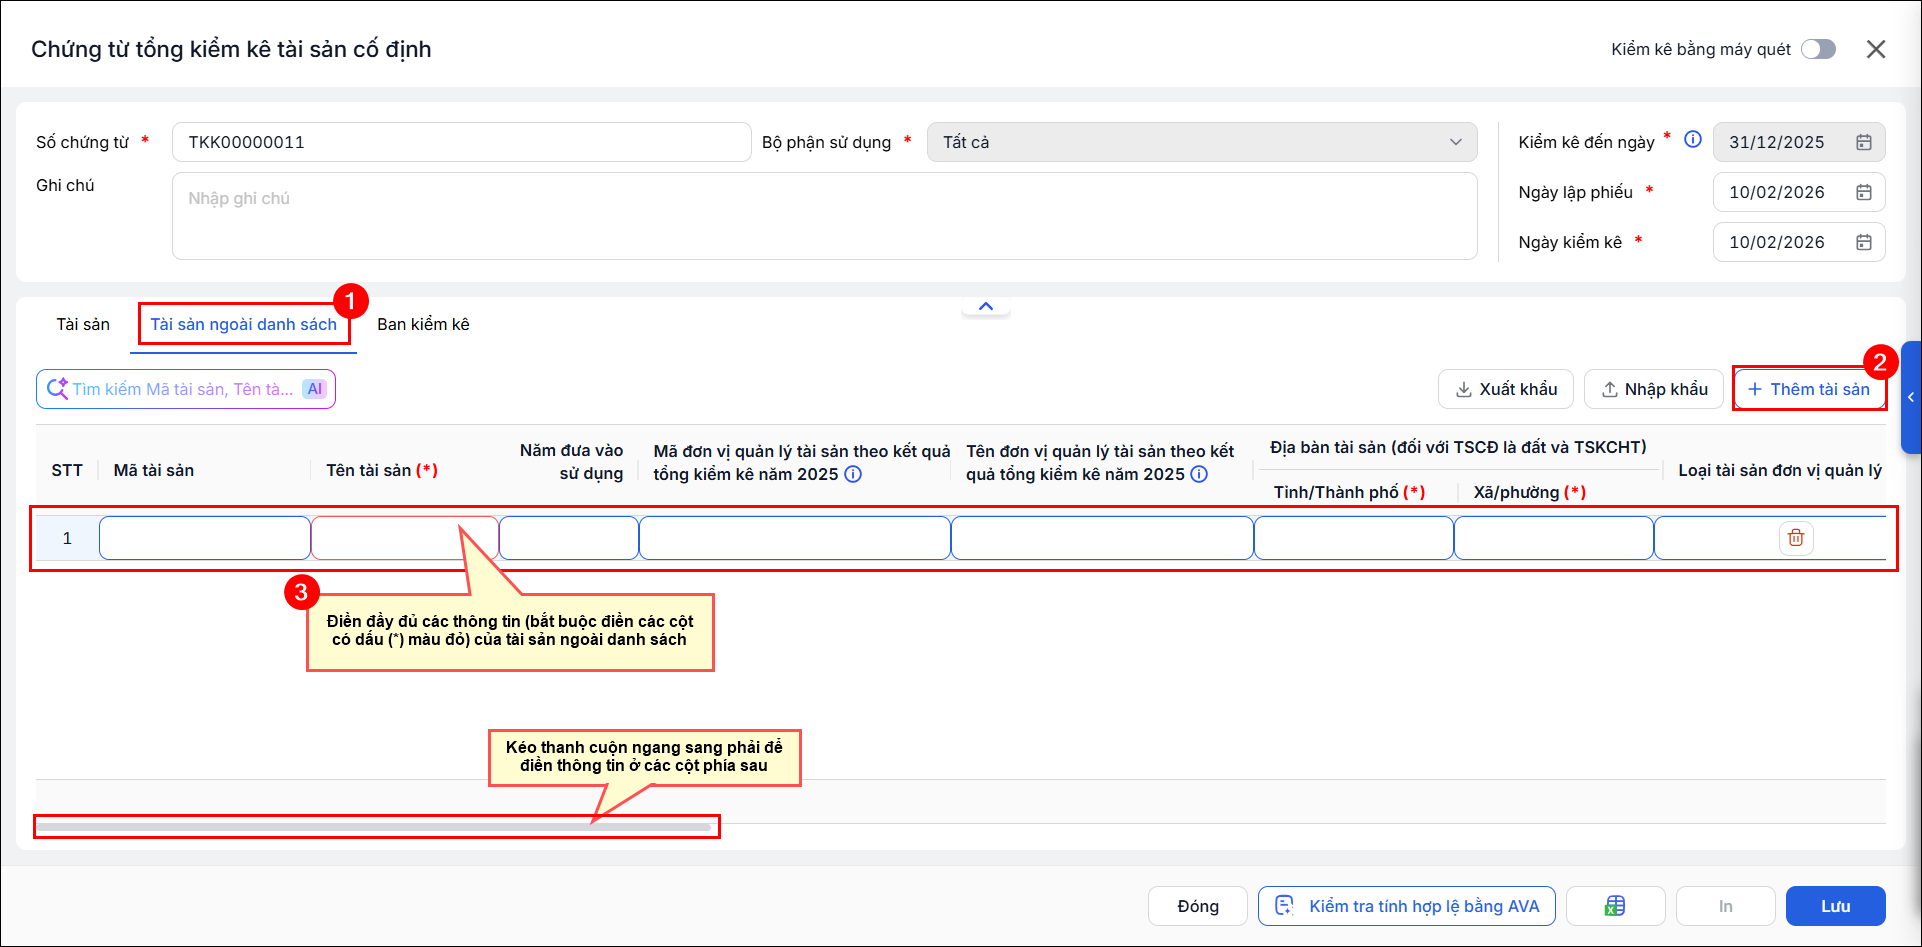
- Cách 2: Ghi nhận tạm nguyên giá và giá trị còn lại là 1 đồng, sau đó nhập tại tab Tài sản ngoài danh sách. Chọn Thêm tài sản, nhập tên tài sản, loại tài sản, đơn vị tính, số lượng thực tế; nguyên giá và giá trị còn lại nhập bằng 1 đồng.
Lưu ý: Nguyên giá và GTCL 1 đồng chỉ dùng cho mục đích tổng kiểm kê. Sau khi hoàn tất TKK, cơ quan, tổ chức, đơn vị hoặc doanh nghiệp quản lý, tạm quản lý tài sản phải đánh giá lại giá trị tài sản để hạch toán theo quy định hiện hành.